不開啟 App 也能記帳:自動記錄是怎麼運作的
2026 年自動記錄支出的四種方式——銀行連線、通知、Apple Pay 和語音——它們真實的侷限,以及在手機上把整套流程配好的方法。
 SpendlyAI ·
所有人都知道記帳有用,卻幾乎沒有人能堅持超過一個月。原因不是意志力不夠:這套做法要求你每天好幾次想起去做一件無聊的事,而這恰恰是大腦最先丟掉的那類任務。
出路不是更強的自律,而是把這一步直接拿掉。2026 年有四種方式可以讓支出在你什麼都不開啟的情況下被記錄,而它們的品質並不相同。本文說明每種方式怎麼運作、會在哪裡掉鏈子,以及如何在幾分鐘內配置完成。
手動記帳為什麼總會崩
手動記一筆要二十到四十秒:開啟 App、輸入金額、選擇類別、選擇帳戶、儲存。一天五六筆,就是被切成六次打斷的三分鐘。
問題不在時間,而在時機。花錢發生在走路時、排隊時、開車時,從來不發生在雙手空閒、腦子正想著理財的時候。於是往後拖,越積越多,到週日只能憑記憶重建一整週。習慣正是死在這場重建裡。
對記帳 App 來說有一個不太舒服的結論:“新增支出”這個介面才是使用者流失的頭號原因。任何依賴它的系統都有保質期。
自動化記錄的四種方式
1. 銀行連線(開放銀行)
App 透過 Plaid、Tink、Belvo 之類的聚合服務連到銀行並拉取流水。在可用的地方,這是最乾淨的路徑。
- 優點: 帳戶覆蓋完整,連不會產生通知的自動扣款也能抓到。
- 缺點: 只有你的銀行受支援時才行,而在拉美、亞洲和東歐大部分地區這屬於例外;看不到現金;連線偶爾會斷需要重新認證;而且把憑據交給第三方並不是所有人都願意。
2. 銀行通知(安卓)
每次付款,手機其實已經收到提示。在你明確授權後,安卓允許一個 App 讀取你指定的那些應用的通知。“在 SUPERMARKET 消費 84.32 元,尾號 4321 卡”這樣一句話,已經包含建立一筆交易所需的全部資訊。
- 優點: 只要銀行會發通知就能用,不分國家;不涉及任何憑據;選擇簡訊 App 後也能抓到銀行簡訊。
- 缺點: 僅限安卓;把銀行通知靜音就沒有內容可讀;不同銀行措辭差異很大,因此需要語言模型來理解,而不是固定模板。
3. Apple Pay 與快捷指令自動化(iPhone)
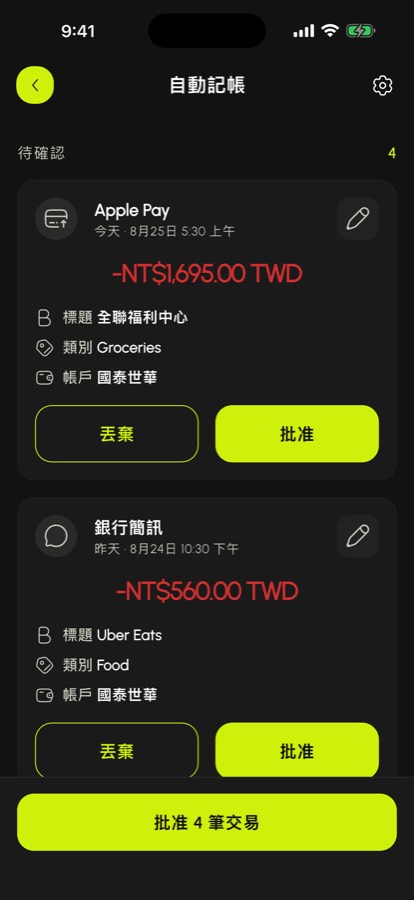
iOS 從設計上不允許讀取其他應用的通知,但它提供了等效方案:在 Apple Pay 付款或收到銀行訊息時觸發的快捷指令自動化,把這些資料交給記帳 App。
- 優點: 建立在蘋果官方自動化體系之上;商戶、金額和卡片直接來自錢包。
- 缺點: 需要一次性配置;不走 Apple Pay 的實體卡消費,只有在銀行發簡訊時才能進來。
4. 語音:Siri 與 Google 助理
對於現金以及任何系統都探測不到的支出,還剩下最快的方式:說出來。“嘿 Siri,記一筆午餐 20 元的支出”就完成了,連解鎖都不需要。
- 優點: 覆蓋現金、即時完成、不打斷手上的事。
- 缺點: 依賴你能想起來,所以它是前三種的補充,而不是主力。
| 方式 | 適用範圍 | 覆蓋現金 | 是否需要銀行 |
|---|---|---|---|
| 銀行連線 | 受支援的銀行(主要是美歐) | 否 | 需要憑據 |
| 通知 | 安卓,任意銀行 | 否 | 不需要 |
| Apple Pay/快捷指令 | iPhone | 否 | 不需要 |
| 語音 | iPhone 與安卓 | 是 | 不需要 |
幾乎能覆蓋全部的組合是:以通知或 Apple Pay 為基礎,現金交給語音。
內部到底發生了什麼
一條文字到達並不等於產生了一筆交易。中間有四個步驟,理解它們就能明白為什麼偶爾會有東西沒進來。
- 捕獲。 作業系統把事件交出來——通知、Apple Pay 付款、口述的句子——App 原樣放進本地佇列,不做解讀。
- 解讀。 語言模型讀這段文字,提取金額、商戶、幣種、卡片和日期。這才是 AI 真正有用的地方:沒有任何按銀行寫死的模板能扛住世上成千上萬種格式,而模型能在正規表示式崩掉的地方泛化。
- 匹配。 結果與你的帳戶和類別對照:尾號 4321 是你的信用卡,這個商戶通常算買菜。同時剔除重複,因為很多銀行對同一筆消費會發兩條提示。
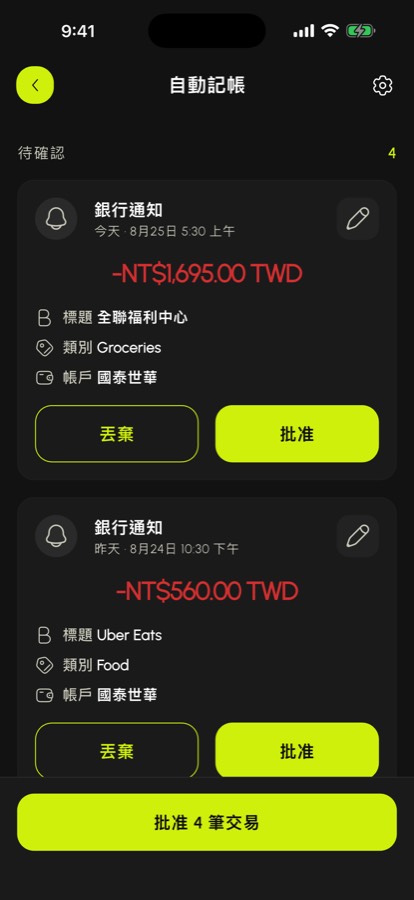
- 確認。 建議的交易出現在收件箱,由你確認或修改。這一步永遠不該被去掉:它擋住了模型的錯誤悄悄混進你的數字。
哪些 App 真的能自動記帳
很多 App 宣傳”自動記帳”,其實只是指銀行連線。實際情況如下。
| App | 捕獲方式 | 無銀行連線可用 | 美國以外可用 |
|---|---|---|---|
| SpendlyAI | 安卓通知、經快捷指令的 Apple Pay 與簡訊、Siri 與 Google 助理、收據照片、整份流水匯入 | 可用 | 只要銀行會發通知就行 |
| Copilot Money | 銀行連線 | 不可用 | 不可用 |
| Rocket Money | 銀行連線 | 不可用 | 不可用 |
| Monarch Money | 銀行連線 | 不可用 | 有限 |
| MonAI | 通知與快捷指令 | 可用 | 可用 |
| BudgetBakers 的 Wallet | 銀行連線與手動錄入 | 部分 | 部分 |
擷取付款提醒,用AI整理支出,隨時掌握預算。在iPhone和Android上結合自動記帳與財務規劃。
如何配置
用 SpendlyAI 只需幾分鐘,步驟因手機而異。
Android: 擷取所選銀行、訊息和郵件App的付款通知。需要授予通知存取權限。
iPhone: 透過捷徑自動化擷取Apple Pay、銀行簡訊和Apple Mail收到的付款郵件。請為每個所需寄件者設定自動化。
兩者通用: 當天順手把第一筆現金支出口述給 Siri 或助理,讓這個習慣和其他部分一起長出來。
擷取和管道設定免費。觀看獎勵廣告獲得獎勵後,即可分析已擷取的明細,並在核准前檢查。 Premium無須廣告即可自動分析已擷取的明細。請先檢查建議的交易再核准。
即使自動化也要檢查的三件事
自動不等於不會出錯。每週花兩分鐘看三件事:
- 類別。 模型會從你的修正中學習,頭幾周多改一改,之後會更準。
- 重複。 如果你的銀行對同一筆消費既發通知又發簡訊,系統應該把它們合併;確認它確實合併了。
- 缺口。 不發通知的銀行的實體卡消費、你自己帳戶之間的轉帳,以及現金,是三種常見的漏記來源。
隱私:授權之前該看什麼
你把一條敏感的資訊流交給了一個 App。同意之前先問三個問題:
- 文字在哪裡處理、儲存了什麼? 合理的答案是原始文字留在手機上,只把解讀所需的部分發出去,並且不會進入任何日誌。
- 能不能自己選擇讀取哪些 App? 一個被你限制在三個應用內的許可權,遠好過一個包攬一切的許可權。
- 這個 App 靠廣告生存嗎? 如果商業模式是把行為資料賣給廣告主,那不是你該放銀行流水的地方。
常見問題
不開啟 App 能記帳嗎?
擷取所選銀行、訊息和郵件App的付款通知。需要授予通知存取權限。 透過捷徑自動化擷取Apple Pay、銀行簡訊和Apple Mail收到的付款郵件。請為每個所需寄件者設定自動化。
必須連線銀行帳戶嗎?
不需要。銀行連線只是四條路徑之一,也是唯一需要憑據的一條。通知、Apple Pay 和語音都不需要繫結任何帳戶,這正是它能在沒有開放銀行的國家使用的原因。
任何銀行都能用嗎?
用通知或簡訊的方式可以:只要銀行會提示你的消費,不分國家都能用。銀行連線則只支援聚合服務覆蓋到的銀行。
把通知訪問權交給 App 安全嗎?
取決於這個 App。你應該要求:能自己選擇讀取哪些應用、內容不被儲存也不寫入日誌、公司不靠賣資料賺錢。安卓的這項許可權隨時可以在系統設定裡收回。
現金支出怎麼辦?
沒有任何系統能探測到,因為它不留數字痕跡。實際可行的方式是口述:“記一筆午餐 20 元”,對 Siri 或 Google 助理說這句話只要三秒,也不用解鎖手機。
AI 會分錯類別嗎?
偶爾會,尤其是商戶名稱模糊的時候。所以確認這一步不該消失:你複核、修正,系統再從這些修正中學習。幾周之後大多數條目會一次就落到正確位置。
結語
記帳失敗不是因為性格不行,而是因為它在最糟糕的時刻索取記憶和時間。用你所在國家行得通的方式把捕獲自動化——安卓用通知,iPhone 用 Apple Pay——把現金交給語音,只給自己留下確認這一步。當記錄不再是任務,習慣就不再取決於今天狀態好不好。想了解習慣背後的方法論,可以繼續讀如何記錄你的支出。